
Financiële geletterdheid van kinderen vanaf de vroegste leeftijd
Geld is een van de meest voorkomende bronnen van stress in het volwassen leven, maar toch wordt er in de opvoeding verrassend weinig aandacht aan besteed. De meeste ouders zijn het erover eens dat financiële geletterdheid belangrijk is, maar als het aankomt op een concreet gesprek aan de eettafel, verdwijnt het onderwerp op de een of andere manier vanzelf. Toch worden juist thuis, in alledaagse situaties, de fundamenten gelegd voor hoe iemand de rest van zijn leven met geld zal omgaan.
Onderzoek toont keer op keer aan dat financiële gewoonten zich veel eerder vormen dan de meeste ouders verwachten. Volgens een studie van de Universiteit van Cambridge zijn de basisattitudes ten opzichte van geld grotendeels al gevormd op zevenjarige leeftijd. Dat betekent niet dat een kleuter een beleggingsportefeuille moet begrijpen, maar het betekent wel dat wachten met gesprekken over financiën tot de middelbare school te laat is.
Het goede nieuws is dat praten met kinderen over geld helemaal geen hogere wiskunde hoeft te zijn. Het volstaat te weten wat een kind op een bepaalde leeftijd kan begrijpen, en de manier waarop het onderwerp wordt aangesneden daarop aan te passen.
Probeer onze natuurlijke producten


Kleine kinderen en eerste stapjes: de wereld van munten en keuzes
Bij de allerkleinste kinderen, ruwweg van drie tot zes jaar, gaat het er vooral om dat ze begrijpen dat geld geen magisch ding is dat uit een geldautomaat komt wanneer dat nodig is. Op deze leeftijd denken kinderen concreet en in het heden, waardoor abstracte begrippen zoals 'sparen voor de toekomst' of 'gezinsbudget' geen betekenis hebben. Wat wel betekenis heeft, is directe ervaring.
Een eenvoudig voorbeeld uit het leven: een ouder neemt het kind mee naar de winkel en geeft het wat kleingeld in de hand. Het kind mag één klein snoepje of speeltje uitkiezen. Zo leert het dat je met geld dingen kunt krijgen, maar ook dat de ene keuze de andere uitsluit. Dit fundamentele begrip van compromis en keuze is de eerste bouwsteen van financiële intelligentie.
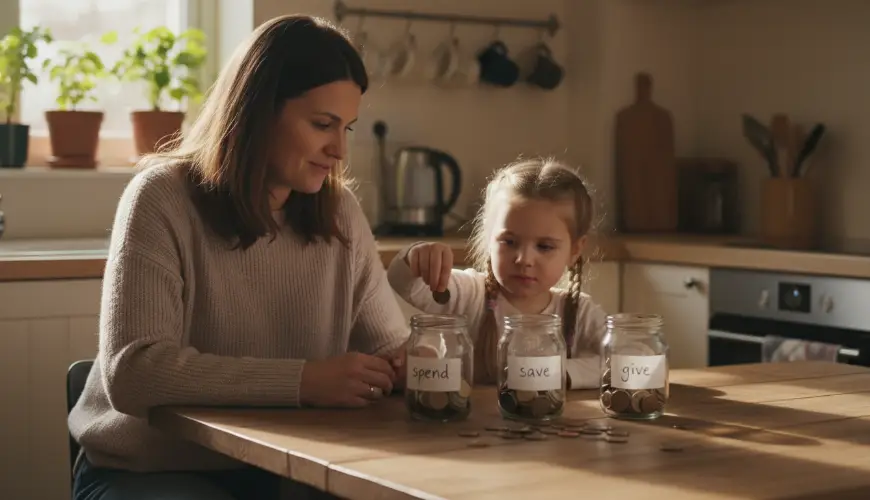
Op deze leeftijd werken doorzichtige spaarpotten of glazen potten uitstekend, waarbij het kind kan zien hoe de munten zich opstapelen. De fysieke aanwezigheid van geld is voor een klein kind essentieel – een betaalpas of mobiele betaling heeft voor hen simpelweg geen tastbare betekenis. Ouders kunnen een eenvoudig systeem van drie potten invoeren: één voor uitgeven, één voor sparen en één voor weggeven. Deze aanpak, gepopulariseerd door de Amerikaanse financieel pedagoog Ron Liror, leert kinderen van jongs af aan dat geld verschillende doelen dient en dat je er bewust mee kunt omgaan.
Gesprekken op deze leeftijd moeten kort, speels en gekoppeld aan een concrete situatie zijn. Het is niet nodig om uit te leggen hoe de economie werkt – het volstaat te zeggen: "Zie je dat speeltje? Dat kost precies zoveel als je nu in je hand hebt. Wil je het kopen, of wil je het geld bewaren?" Het kind ervaart zo echte besluitvorming, niet alleen theorie.
Het is ook belangrijk het effect van het eigen gedrag niet te onderschatten. Kinderen op deze leeftijd zijn bij uitstek observatoren. Als ze zien hoe ouders gedachteloos inkopen doen of juist zorgvuldig prijzen vergelijken, nemen ze deze patronen over lang voordat ze er bewust over kunnen nadenken.
Schoolleeftijd: zakgeld, werk en het begrijpen van waarde
Tussen zeven en twaalf jaar opent zich voor het kind een heel nieuwe wereld van mogelijkheden op het gebied van financiële opvoeding. Het denken wordt logischer, het kind begrijpt het concept tijd en kan zich voorstellen dat het ergens voor kan sparen. Hier komt zakgeld in beeld als een van de meest effectieve instrumenten die ouders ter beschikking hebben.
Het debat over de vraag of zakgeld gekoppeld moet worden aan huishoudelijke taken of onvoorwaardelijk gegeven moet worden, heeft geen eenduidig antwoord. Elke aanpak heeft zijn voor- en nadelen. Voorwaardelijk zakgeld leert dat geld een beloning is voor werk – wat overeenkomt met de realiteit van de volwassen wereld. Anderzijds geeft onvoorwaardelijk zakgeld het kind de ruimte om te leren omgaan met geld zonder druk, en om te begrijpen dat huishoudelijke taken deel uitmaken van het samenleven als gezin, en geen zakelijke transactie zijn. Veel experts in de kinderpsychologie bevelen een combinatie aan: basissakgeld zonder voorwaarden en de mogelijkheid om bij te verdienen voor buitengewone taken.
Welke aanpak ouders ook kiezen, het is cruciaal het kind echte autonomie te geven bij het beslissen hoe het zakgeld wordt uitgegeven. Als een ouder voortdurend ingrijpt en elke aankoop van commentaar voorziet, leert het kind geen verantwoordelijkheid – het leert alleen kritiek te vermijden. Een kind iets nutteloos laten kopen en er daarna over horen klagen is een waardevolle les die geen enkel gesprek volledig kan vervangen.
Juist op deze leeftijd is het ook passend om te beginnen praten over de waarde van dingen in een bredere context. Hoe is die trui ontstaan die het kind wil kopen? Wie heeft hem gemaakt en onder welke omstandigheden? Deze onderwerpen verbinden financiële geletterdheid op natuurlijke wijze met waarden zoals fair trade, duurzaamheid of ethische consumptie – en kinderen op schoolleeftijd staan verrassend open voor dergelijke onderwerpen. Het gaat niet om moraliseren, maar om het verbreden van de blik: geld zijn niet alleen maar cijfers, het zijn beslissingen die gevolgen hebben.
Een handige manier om deze onderwerpen aan te snijden is samen winkelen – of het nu gaat om kleding, speelgoed of voedsel. Prijzen vergelijken, ingrediënten lezen, alternatieven zoeken: dit zijn allemaal praktische vaardigheden die het kind op een natuurlijke manier leert in een echte context. En als het gezin bewust kiest voor milieuvriendelijke producten of lokaal geproduceerde goederen, is dat een uitstekende gelegenheid om uit te leggen waarom het soms de moeite waard is meer te betalen voor iets dat kwalitatief beter of ethischer is.
Zoals Warren Buffett ooit zei: "Hoe eerder je leert sparen en investeren, hoe beter het voor je is." Deze gedachte geldt ook in de kinderwereld, zij het op een veel bescheidener schaal – een scholier die een deel van zijn zakgeld opzijlegt voor een gedroomd item, ervaart in het klein precies het principe dat Buffett beschrijft.
Adolescentie: tijd voor echte financiële educatie
Tieners staan op de drempel van de volwassenheid en hun financiële beslissingen beginnen echte gevolgen te hebben. Een bijbaan, een eigen rekening, eerste grotere aankopen – dit alles brengt nieuwe uitdagingen én kansen met zich mee. En juist hier stoppen veel ouders volledig met praten over geld (omdat een tiener het toch "wel weet"), of beginnen ze juist met lezingen die adolescenten van elke discussie afschrikken.
Een effectieve aanpak is anders: in plaats van lezingen de tiener betrekken bij echte financiële beslissingen van het gezin. Niet om hem verantwoordelijkheid te geven voor de gezinsfinanciën, maar zodat hij kan zien hoe het in de praktijk werkt. Hoeveel kost elektriciteit? Hoe stel je een gezinsbudget op? Wat betekent een hypotheek? Deze gesprekken hoeven niet formeel te zijn – ze kunnen op een natuurlijke manier voortvloeien uit alledaagse situaties.
Een eigen bankrekening is een belangrijke mijlpaal voor een tiener. Het beheren van eigen geld, het bijhouden van uitgaven en vooruit plannen zijn vaardigheden die je niet uit een boek kunt leren – ze moeten worden ervaren. Ouders kunnen helpen basisregels op te stellen en ondersteuning bieden, maar te veel controle ondermijnt dit proces.
Op deze leeftijd is het ook passend om onderwerpen als creditcards, leningen of rente aan te snijden. Veel jonge mensen komen in financiële problemen juist omdat ze nooit hebben begrepen hoe schulden werken. Aan de hand van een eenvoudig voorbeeld uitleggen wat het betekent om geld te lenen met rente, is een investering in de toekomst van het kind die zich veelvoudig terugbetaalt.
Interessant is dat OESO-studies over financiële geletterdheid bij jongeren keer op keer aantonen dat jongeren die thuis met hun ouders over financiën hebben gesproken, aanzienlijk betere resultaten behalen bij het omgaan met geld in de volwassenheid. School kan weliswaar theorie bieden, maar het gezin geeft context en waarden mee die even belangrijk zijn.
Adolescenten beginnen ook de consumentencultuur kritischer te bekijken – of zakken er juist in weg onder druk van leeftijdsgenoten. Gesprekken over reclame, over hoe marketing werkt en waarom bepaalde dingen ons verleiden tot kopen, zijn op deze leeftijd buitengewoon waardevol. Een tiener leren onderscheid te maken tussen wat hij werkelijk wil en wat iemand hem wil verkopen, is een van de belangrijkste dingen die ouders hem kunnen meegeven.
Financiële opvoeding is geen eenmalig gesprek, maar een langdurig proces dat zich aanpast aan hoe het kind groeit. Je hoeft geen financieel expert te zijn of het eigen huishoudboekje perfect op orde te hebben – het volstaat bereid te zijn open te praten, fouten te maken en er samen van te leren. Kinderen die zien hoe ouders bewust en weloverwogen over geld nadenken, nemen deze aanpak op een natuurlijke manier over. En dat is het fundament waarop je een heel leven kunt bouwen.